Domain neuverträge.de kaufen?
Wir ziehen mit dem Projekt
neuverträge.de um.
Sind Sie am Kauf der Domain
neuverträge.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain neuverträge.de kaufen?
Was bedeutet Unanfechtbarkeit der Steuerfestsetzung?
Die Unanfechtbarkeit der Steuerfestsetzung bedeutet, dass der Steuerbescheid rechtskräftig ist und nicht mehr angefochten werden kann. Dies tritt ein, wenn die Einspruchsfrist abgelaufen ist und kein Einspruch gegen den Steuerbescheid eingelegt wurde. Dadurch wird die Steuerfestsetzung endgültig und bindend für den Steuerpflichtigen. Eine Anfechtung ist dann nur noch in Ausnahmefällen möglich, z.B. bei schwerwiegenden Fehlern oder neuen Tatsachen. In der Regel ist die Unanfechtbarkeit der Steuerfestsetzung ein wichtiger Schritt für die Rechtssicherheit und Planbarkeit der Steuerzahlungen. **
Wann wird die Steuerfestsetzung wirksam?
Die Steuerfestsetzung wird wirksam, sobald der Steuerbescheid von der zuständigen Behörde erlassen und dem Steuerpflichtigen zugestellt wurde. Ab diesem Zeitpunkt beginnt die Einspruchsfrist zu laufen, innerhalb derer der Steuerpflichtige gegen den Bescheid vorgehen kann. Wird kein Einspruch eingelegt, tritt die Steuerfestsetzung in Kraft und der Steuerpflichtige ist zur Zahlung verpflichtet. Es ist wichtig, die Fristen für Einsprüche zu beachten, um eventuelle Fehler oder Ungereimtheiten in der Steuerfestsetzung rechtzeitig korrigieren zu können. Insgesamt ist die Wirksamkeit der Steuerfestsetzung also eng an die Zustellung des Steuerbescheids und die Einhaltung der gesetzlichen Fristen geknüpft. **

Ähnliche Suchbegriffe für Steuerfestsetzung
Top-Angebote
Produkte zum Begriff Steuerfestsetzung:
-
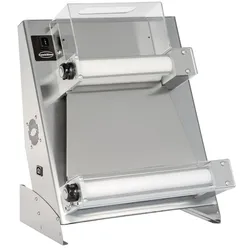
Teigausroller Recht, Combisteel 7482.0017Teigausroller Recht, Combisteel 7482.0017. Breite (mm): 540. Tiefe (mm): 510. Höhe (mm): 680. Spannung (Volt): 230. Gesamtleistung (kW): 0.37. Frequenz (Hz): 50. Durchmesser (mm): 260-400. Steckerfertig: Ja. Bruttogewicht (kg): 45. Modellhinweise des Herstellers: Einstellbare Dicke: von 1 bis 4 mm.1042,86 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was versteht man unter Steuerfestsetzung?
Was versteht man unter Steuerfestsetzung? Die Steuerfestsetzung ist der offizielle Akt, bei dem die Höhe der Steuer, die ein Steuerpflichtiger zahlen muss, berechnet wird. Dabei werden die steuerlichen Regelungen und Gesetze berücksichtigt, um sicherzustellen, dass die Steuer korrekt festgesetzt wird. Die Steuerfestsetzung erfolgt in der Regel durch das Finanzamt auf Basis der vom Steuerpflichtigen eingereichten Steuererklärung oder anderer relevanten Informationen. Nach der Festsetzung erhält der Steuerpflichtige einen Steuerbescheid, in dem die festgesetzte Steuer ausgewiesen wird. **
-
Was ist eine vorläufige Steuerfestsetzung?
Eine vorläufige Steuerfestsetzung ist eine vorübergehende Berechnung der Steuerschuld eines Steuerpflichtigen, wenn die genauen Informationen für eine endgültige Festsetzung noch nicht vorliegen. Dies kann beispielsweise der Fall sein, wenn bestimmte Einkommensdaten fehlen oder noch nicht verifiziert wurden. Die vorläufige Steuerfestsetzung ermöglicht es dem Finanzamt, eine Schätzung der Steuerschuld vorzunehmen, die später angepasst werden kann, wenn alle relevanten Informationen verfügbar sind. Steuerzahler sollten darauf achten, dass die vorläufige Steuerfestsetzung nicht endgültig ist und möglicherweise noch Änderungen unterliegt. Es ist wichtig, alle erforderlichen Unterlagen und Informationen so schnell wie möglich einzureichen, um eine genaue Steuerfestsetzung zu erhalten. **
-
Welche konkreten Verpflichtungen müssen Vertragsparteien einhalten, um die Vereinbarungen des Vertrags zu erfüllen?
Vertragsparteien müssen die im Vertrag festgelegten Leistungen erbringen, die vereinbarten Zahlungen rechtzeitig leisten und die vereinbarten Fristen einhalten. Zudem müssen sie sich an die im Vertrag festgelegten Regelungen und Bedingungen halten, um die Vereinbarungen des Vertrags zu erfüllen. Bei Nichterfüllung der Verpflichtungen können rechtliche Konsequenzen wie Schadensersatzforderungen oder Vertragsstrafen drohen. **
-
Welche Bestimmungen regeln die rechtlichen Verpflichtungen und Vereinbarungen zwischen Parteien in einem Vertragsrecht?
Im Vertragsrecht regeln die Bestimmungen des Bürgerlichen Gesetzbuches (BGB) die rechtlichen Verpflichtungen und Vereinbarungen zwischen Parteien. Dazu gehören unter anderem die Regelungen zu Vertragsabschluss, Leistungspflichten, Gewährleistung und Vertragsstrafen. Bei Streitigkeiten können die Parteien sich auf die gesetzlichen Regelungen sowie auf individuelle vertragliche Vereinbarungen berufen. **


Wie kann man sicherstellen, dass Vertragsbedingungen und Vereinbarungen zur Erfüllung von Verpflichtungen eingehalten werden?
Durch regelmäßige Überprüfung der Vertragsbedingungen und Vereinbarungen. Durch klare Kommunikation und Absprachen mit allen Beteiligten. Durch Einbeziehung von Sanktionen bei Nichteinhaltung. **
Wie können Vertragsparteien einen rechtsgültigen Vertragsabschluss sicherstellen?
Vertragsparteien müssen ein Angebot und eine Annahme austauschen, um einen Vertrag abzuschließen. Der Vertrag muss klar und eindeutig sein, um Missverständnisse zu vermeiden. Die Einhaltung gesetzlicher Formvorschriften und die Zustimmung beider Parteien sind ebenfalls erforderlich. **
Top-Angebote
Produkte zum Begriff Steuerfestsetzung:
-
Schott Recht so?Schott Recht so? – Juristische Tipps für Ihren Unterricht: rechtliche Orientierungshilfe für Musikschulleitungen, angestellte oder freiberufliche Lehrkräfte, von Frank Bauchrowitz, ISBN 9783795732936, UM 5034, 21 x 29,7 cm, in deutscher Sprache18,50 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Teigausroller Recht, Combisteel 7482.0017Teigausroller Recht, Combisteel 7482.0017. Breite (mm): 540. Tiefe (mm): 510. Höhe (mm): 680. Spannung (Volt): 230. Gesamtleistung (kW): 0.37. Frequenz (Hz): 50. Durchmesser (mm): 260-400. Steckerfertig: Ja. Bruttogewicht (kg): 45. Modellhinweise des Herstellers: Einstellbare Dicke: von 1 bis 4 mm.1042,86 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Unanfechtbarkeit der Steuerfestsetzung?
Die Unanfechtbarkeit der Steuerfestsetzung bedeutet, dass der Steuerbescheid rechtskräftig ist und nicht mehr angefochten werden kann. Dies tritt ein, wenn die Einspruchsfrist abgelaufen ist und kein Einspruch gegen den Steuerbescheid eingelegt wurde. Dadurch wird die Steuerfestsetzung endgültig und bindend für den Steuerpflichtigen. Eine Anfechtung ist dann nur noch in Ausnahmefällen möglich, z.B. bei schwerwiegenden Fehlern oder neuen Tatsachen. In der Regel ist die Unanfechtbarkeit der Steuerfestsetzung ein wichtiger Schritt für die Rechtssicherheit und Planbarkeit der Steuerzahlungen. **
-
Wann wird die Steuerfestsetzung wirksam?
Die Steuerfestsetzung wird wirksam, sobald der Steuerbescheid von der zuständigen Behörde erlassen und dem Steuerpflichtigen zugestellt wurde. Ab diesem Zeitpunkt beginnt die Einspruchsfrist zu laufen, innerhalb derer der Steuerpflichtige gegen den Bescheid vorgehen kann. Wird kein Einspruch eingelegt, tritt die Steuerfestsetzung in Kraft und der Steuerpflichtige ist zur Zahlung verpflichtet. Es ist wichtig, die Fristen für Einsprüche zu beachten, um eventuelle Fehler oder Ungereimtheiten in der Steuerfestsetzung rechtzeitig korrigieren zu können. Insgesamt ist die Wirksamkeit der Steuerfestsetzung also eng an die Zustellung des Steuerbescheids und die Einhaltung der gesetzlichen Fristen geknüpft. **
-
Was versteht man unter Steuerfestsetzung?
Was versteht man unter Steuerfestsetzung? Die Steuerfestsetzung ist der offizielle Akt, bei dem die Höhe der Steuer, die ein Steuerpflichtiger zahlen muss, berechnet wird. Dabei werden die steuerlichen Regelungen und Gesetze berücksichtigt, um sicherzustellen, dass die Steuer korrekt festgesetzt wird. Die Steuerfestsetzung erfolgt in der Regel durch das Finanzamt auf Basis der vom Steuerpflichtigen eingereichten Steuererklärung oder anderer relevanten Informationen. Nach der Festsetzung erhält der Steuerpflichtige einen Steuerbescheid, in dem die festgesetzte Steuer ausgewiesen wird. **
-
Was ist eine vorläufige Steuerfestsetzung?
Eine vorläufige Steuerfestsetzung ist eine vorübergehende Berechnung der Steuerschuld eines Steuerpflichtigen, wenn die genauen Informationen für eine endgültige Festsetzung noch nicht vorliegen. Dies kann beispielsweise der Fall sein, wenn bestimmte Einkommensdaten fehlen oder noch nicht verifiziert wurden. Die vorläufige Steuerfestsetzung ermöglicht es dem Finanzamt, eine Schätzung der Steuerschuld vorzunehmen, die später angepasst werden kann, wenn alle relevanten Informationen verfügbar sind. Steuerzahler sollten darauf achten, dass die vorläufige Steuerfestsetzung nicht endgültig ist und möglicherweise noch Änderungen unterliegt. Es ist wichtig, alle erforderlichen Unterlagen und Informationen so schnell wie möglich einzureichen, um eine genaue Steuerfestsetzung zu erhalten. **
Ähnliche Suchbegriffe für Steuerfestsetzung
-
Ostendorf, Patrick: Englisches Recht in der VertragsgestaltungEnglisches Recht in der Vertragsgestaltung , Zum Werk Das neue Handbuch behandelt die typischen Probleme und Fallstricke des englischen Rechts in der Vertragsverhandlung und Vertragsgestaltung. Neben einer kompakten allgemeinen Einführung in die englische Vertragsrechts-Ordnung finden sich viele Beispiele und Muster für die eigene Gestaltung. Englisches Recht und englische (Schieds-)Gerichte: Erste Wahl in internationalen Wirtschaftsverträgen Brexit und die möglichen Folgen Rechtsquellen: Common law, statutory law und die equity Allgemeines Vertragsrecht (Vertragsschluss, Auslegungsgrundsätze, Vertragspflichten, Rechtsbehelfe, Vertragsfreiheit und ihre Grenzen: Common law und UCTA 1977) Kaufrecht Sonstige Wirtschaftsverträge (Werkverträge, Sicherungsverträge: Sureties, Guarantees und Bonds, Vertriebsverträge) Typischer Aufbau englischer Wirtschaftsverträge Einordnung von Vertragspflichten und damit verbundene Rechtsfolgen: Warranties, Conditions und Intermediate Terms Haftungsbeschränkungen und -überwälzungen: Exemption Clauses, Force Majeure und Indemnities Haftungsverschärfungen: Penalty und Liquidated Damages-Clauses Vertragsbeendigung: (Express) Termination Clauses Schutz der Integrität der Vertragsurkunde und Umgang mit (falschen) vorvertraglichen Aussagen: Written Form, Entire Agreement und Non-Reliance Clauses Streitbeilegungs- und Rechtswahlklauseln Grundlagen der Prozessführung in England & Wales Anhang: Musterverträge Ausführliches Sachverzeichnis Vorteile auf einen Blick kompakt praxisorientiert international Zielgruppe Für Rechtsanwälte, Justiziare und Notare. , Offroad-Leuchten > Zusatzbeleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20210322, Produktform: Leinen, Autoren: Ostendorf, Patrick, Auflage: 21001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 230, Keyword: englisches Vertragsrecht; englische Wirtschaftsverträge; Vertragsrecht; Kaufrecht; Werkvertrag; Gestaltung, Fachschema: International (Recht)~Internationales Recht, Warengruppe: HC/Internationales und ausländ. Recht, Fachkategorie: Internationales Recht, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXIV, Seitenanzahl: 206, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 240, Breite: 166, Höhe: 21, Gewicht: 600, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche konkreten Verpflichtungen müssen Vertragsparteien einhalten, um die Vereinbarungen des Vertrags zu erfüllen?
Vertragsparteien müssen die im Vertrag festgelegten Leistungen erbringen, die vereinbarten Zahlungen rechtzeitig leisten und die vereinbarten Fristen einhalten. Zudem müssen sie sich an die im Vertrag festgelegten Regelungen und Bedingungen halten, um die Vereinbarungen des Vertrags zu erfüllen. Bei Nichterfüllung der Verpflichtungen können rechtliche Konsequenzen wie Schadensersatzforderungen oder Vertragsstrafen drohen. **
-
Welche Bestimmungen regeln die rechtlichen Verpflichtungen und Vereinbarungen zwischen Parteien in einem Vertragsrecht?
Im Vertragsrecht regeln die Bestimmungen des Bürgerlichen Gesetzbuches (BGB) die rechtlichen Verpflichtungen und Vereinbarungen zwischen Parteien. Dazu gehören unter anderem die Regelungen zu Vertragsabschluss, Leistungspflichten, Gewährleistung und Vertragsstrafen. Bei Streitigkeiten können die Parteien sich auf die gesetzlichen Regelungen sowie auf individuelle vertragliche Vereinbarungen berufen. **
-
Wie kann man sicherstellen, dass Vertragsbedingungen und Vereinbarungen zur Erfüllung von Verpflichtungen eingehalten werden?
Durch regelmäßige Überprüfung der Vertragsbedingungen und Vereinbarungen. Durch klare Kommunikation und Absprachen mit allen Beteiligten. Durch Einbeziehung von Sanktionen bei Nichteinhaltung. **
-
Wie können Vertragsparteien einen rechtsgültigen Vertragsabschluss sicherstellen?
Vertragsparteien müssen ein Angebot und eine Annahme austauschen, um einen Vertrag abzuschließen. Der Vertrag muss klar und eindeutig sein, um Missverständnisse zu vermeiden. Die Einhaltung gesetzlicher Formvorschriften und die Zustimmung beider Parteien sind ebenfalls erforderlich. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.